
دستهبندی: محصولات مسی / راهنمای خرید صنعتی لوله مسی زمان مطالعه: ۸ دقیقه
مقدمه
قیمت پایینتر محصولات مسی همیشه به معنی خرید اقتصادیتر نیست. بخشی از متریال ممکن است قابلاستفاده نباشد. هزینه برش و حمل محصولات مسی نیز بر نتیجه اثر میگذارد.
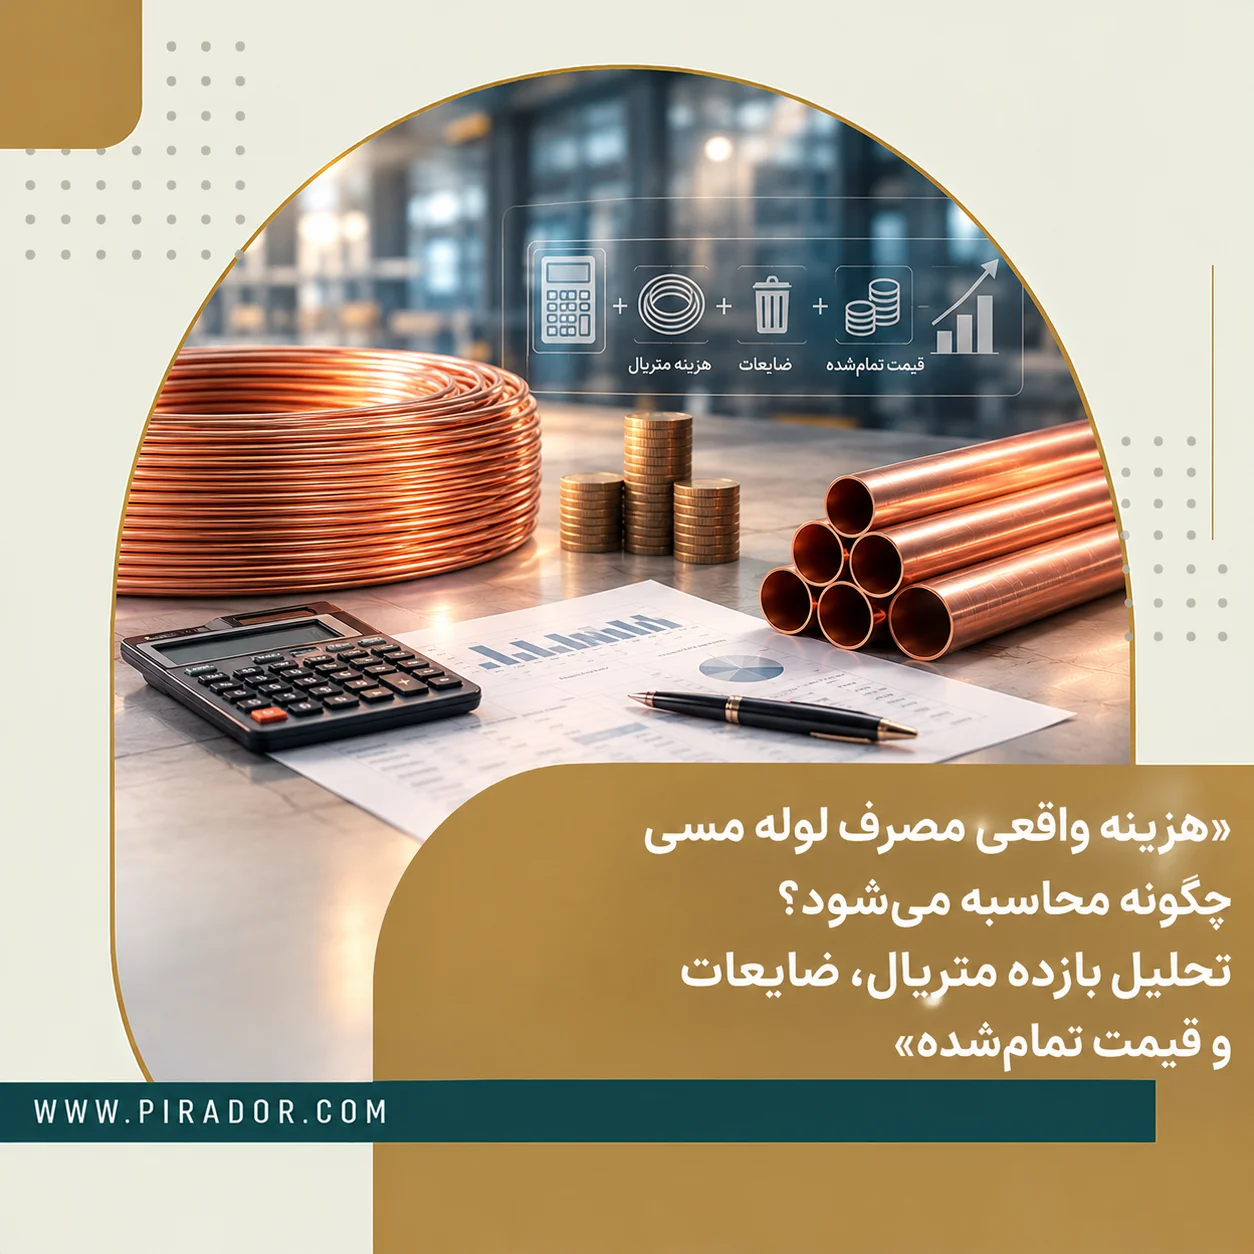
بنابراین، مقایسه قیمت هر متر کافی نیست. معیار دقیقتر جهت خرید کلاف مسی، خرید شاخه مسی و همچنین خرید کویل مسی، هزینه هر متر مفید است. این شاخص، هزینه تأمین را به مقدار قابلاستفاده ارتباط میدهد.
در این مقاله، یک مدل محاسباتی ارائه میکنیم. سپس بازده متریال، ارزش ضایعات مسی و هزینه سرمایه لوله مسی را بررسی میکنیم. هدف، بهبود تصمیمگیری در خرید لوله مسی است.
۱. هزینه واقعی مصرف؛ فراتر از قیمت خرید لوله مسی
در تحلیل خرید، سه شاخص اهمیت دارند. این شاخصها شامل قیمت خرید، هزینه کل تأمین و هزینه هر واحد مفید هستند.
قیمت خرید، مبلغ پرداختی برای تهیه متریال است. مبنای قیمت میتواند وزن، متر یا واحد تجاری باشد.
هزینه کل تأمین، هزینههای مرتبط با تحویل و آمادهسازی را نیز شامل میشود. حمل، تخلیه، برش و بازرسی در این گروه قرار میگیرند.
هزینه هر واحد مفید، هزینه نهایی را به مقدار قابلاستفاده مرتبط میکند. این شاخص برای مقایسه پیشنهادهای مختلف مناسبتر است.
این رویکرد با مفهوم هزینه کل مالکیت یا TCO ارتباط دارد. در این روش، قیمت اولیه تنها معیار تصمیمگیری نیست. هزینه موجودی، ضایعات و دوبارهکاری نیز اهمیت دارند.
البته همه هزینهها به هر سفارش مربوط نیستند. فقط اقلام مرتبط را وارد محاسبه کنید. همچنین، هزینههای تکراری را دوباره ثبت نکنید.
۲. مدل محاسبه هزینه هر متر مفید
ابتدا محدوده محاسبه را مشخص کنید. سپس هزینههای مرتبط را در یک مدل واحد ثبت کنید.
هزینه هر متر مفید = هزینه خالص تأمین ÷ طول مفید
هزینه خالص تأمین نیز از رابطه زیر به دست میآید:
هزینه خالص تأمین = مبلغ خرید + هزینههای مرتبط − ارزش خالص بازیافت
هزینههای مرتبط ممکن است شامل حمل، تخلیه و برش باشند. در صورت لزوم، هزینه بازرسی نیز اضافه میشود. هزینه نگهداری و تأمین مالی را هم میتوان بررسی کرد.
طول مفید با طول خریداریشده یکسان نیست. بخشی از متریال ممکن است در فرایند برش مصرف شود. اصلاح انتها نیز میتواند طول قابلاستفاده را کاهش دهد.
تمام واحدها باید یکسان باشند. برای مثال، هزینه ریالی را بر طول مفید بر حسب متر تقسیم کنید. نتیجه، هزینه هر متر مفید خواهد بود.
تفکیک هزینههای مستقیم و وابسته
هزینهها را در دو گروه ثبت کنید:
- هزینههای مستقیم: مبلغ خرید، حمل اختصاصی و برش.
- هزینههای وابسته: نگهداری، تأمین مالی و هزینههای عدم انطباق.
برای هر قلم، مبنای محاسبه روشنی تعیین کنید. اگر هزینهای قبلاً در نرخ تأمین لحاظ شده، دوباره آن را اضافه نکنید.
۳. بهینهسازی برش و بازده متریال
در سفارشهای چندقطعهای، الگوی برش بر مصرف نهایی اثر میگذارد. طول قطعات و تعداد موردنیاز باید همزمان بررسی شوند.
سه مقدار را جداگانه ثبت کنید:
- طول کل متریال ورودی.
- طول قطعات قابلاستفاده.
- طول باقیمانده و مقدار حذفشده.
بازده متریال از تقسیم طول مفید بر طول ورودی محاسبه میشود.
بازده متریال (%) = طول مفید ÷ طول ورودی × ۱۰۰
تمام طولها باید با یک مبنا اندازهگیری شوند. باقیمانده قابلاستفاده نیز باید جداگانه ثبت شود. در غیر این صورت، محاسبه بازده دقیق نخواهد بود.
تفاوت شاخه مسی و کلاف مسی در برنامهریزی مصرف
در شاخه مسی ۶ متری، طول قطعات موردنیاز اهمیت زیادی دارد. این عامل بر نحوه تخصیص هر شاخه اثر میگذارد.
در کلاف مسی، پیوستگی مسیر و محدودیتهای اجرایی نیز مهم هستند. بنابراین، هیچکدام در تمام شرایط اقتصادیتر نیستند.
برای تصمیمگیری، ابتدا الگوی مصرف را مشخص کنید. سپس بازده هر گزینه را با نیاز واقعی بسنجید. این روش برای خرید شاخه ۶ متری مسی کاربرد دارد. همین تحلیل برای خرید کلاف مسی نیز مفید است.
در سطح پیشرفته، مسئله برش را میتوان بهینهسازی کرد. هدف، کاهش مجموع هزینه متریال و عملیات است. محدودیت طول ورودی نیز باید در مدل لحاظ شود.
کمینهکردن ضایعات بهتنهایی کافی نیست. ممکن است یک الگو، باقیمانده کمتری ایجاد کند. اما اجرای آن زمان آمادهسازی بیشتری بخواهد.
بنابراین، معیار نهایی باید مجموع هزینه و بازده عملیاتی باشد. این رویکرد از تصمیمگیری صرفاً بر اساس میزان ضایعات جلوگیری میکند.
۴. ارزش خالص ضایعات و باقیماندهها
همه باقیماندهها ارزش اقتصادی یکسانی ندارند. برای محاسبه دقیق، آنها را دستهبندی کنید.
- باقیمانده قابلاستفاده: در سفارش فعلی یا بعدی مصرف میشود.
- باقیمانده قابلبازیافت: امکان فروش یا بازیافت دارد.
- ضایعات کمارزش: ممکن است هزینه جمعآوری بالایی داشته باشد.
ارزش اسمی ضایعات با ارزش خالص آن یکسان نیست. هزینه جمعآوری، جداسازی و حمل را از درآمد بازیافت کسر کنید.
ارزش خالص بازیافت = درآمد بازیافت − هزینههای بازیافت
اگر باقیمانده دوباره مصرف شود، ارزش آن باید بر اساس منفعت واقعی سنجیده شود. برای مثال، ممکن است نیاز به خرید متریال جدید را کاهش دهد.
این منفعت زمانی قابلتحقق است که باقیمانده با سفارش بعدی سازگار باشد. مشخصات فنی و طول قطعه نیز باید مناسب باشند.
از دوبارهشماری ارزش باقیمانده جلوگیری کنید. اگر ارزش آن در موجودی ثبت شده، دوباره همان مبلغ را از هزینه سفارش کسر نکنید.
۵. مقایسه عددی دو پیشنهاد تأمین
اکنون دو پیشنهاد فرضی را بررسی میکنیم. مشخصات فنی هر دو گزینه یکسان است. تفاوت آنها در قیمت، هزینههای جانبی و بازده متریال قرار دارد.
اعداد جدول فرضی هستند. آنها فقط روش محاسبه را نشان میدهند. این ارقام، قیمت روز یا میانگین بازار نیستند.
| شاخص | تأمینکننده A | تأمینکننده B |
|---|---|---|
| طول خریداریشده | ۱۰۰۰ متر | ۱۰۰۰ متر |
| قیمت خرید هر متر | ۵۰۰٬۰۰۰ تومان | ۵۲۰٬۰۰۰ تومان |
| مبلغ خرید | ۵۰۰ میلیون تومان | ۵۲۰ میلیون تومان |
| هزینههای جانبی و مالی | ۱۵ میلیون تومان | ۷ میلیون تومان |
| ارزش خالص بازیافت | ۱۲ میلیون تومان | ۸ میلیون تومان |
| طول مفید قابلاستفاده | ۹۴۰ متر | ۹۸۰ متر |
| هزینه خالص تأمین | ۵۰۳ میلیون تومان | ۵۱۹ میلیون تومان |
| هزینه هر متر مفید | ۵۳۵٬۱۰۶ تومان | ۵۲۹٬۵۹۲ تومان |
تأمینکننده A قیمت اولیه کمتری دارد. بااینحال، هزینه هر متر مفید آن بیشتر است. هزینههای جانبی و بازده متریال، علت این اختلاف هستند.
هزینه خالص گزینه A برابر ۵۰۰ بهعلاوه ۱۵ و منهای ۱۲ میلیون تومان است. حاصل، ۵۰۳ میلیون تومان خواهد بود. با تقسیم آن بر ۹۴۰ متر، هزینه هر متر مفید محاسبه میشود.
برای گزینه B، هزینه خالص برابر ۵۲۰ بهعلاوه ۷ و منهای ۸ میلیون تومان است. حاصل، ۵۱۹ میلیون تومان خواهد بود. تقسیم این مبلغ بر ۹۸۰ متر، هزینه هر متر مفید را مشخص میکند.
نتیجه: گزینه B در این سناریو اقتصادیتر است. با وجود قیمت اولیه بالاتر، هزینه هر متر مفید آن کمتر خواهد بود. اختلاف دو گزینه حدود ۵٬۵۱۴ تومان بهازای هر متر مفید است.
این نتیجه به یکسانبودن مشخصات فنی وابسته است. شرایط تحویل نیز باید قابلمقایسه باشند. در غیر این صورت، نتیجه اقتصادی بهتنهایی برای انتخاب کافی نیست.
۶. هزینه سرمایه و موجودی مازاد
هزینه سرمایه در خریدهای فلزی اهمیت دارد. بااینحال، نباید آن را با درصدی دلخواه محاسبه کرد. زمان پرداخت و مدت نگهداری موجودی باید مشخص باشند.
اگر نرخ سالانه تأمین مالی معلوم باشد، هزینه تقریبی سرمایه قابلمحاسبه است.
هزینه تقریبی سرمایه = مبلغ سرمایه درگیر × نرخ سالانه × روزهای نگهداری ÷ ۳۶۵
این رابطه یک تقریب ساده است. برای محاسبه دقیقتر، جریان پرداخت و تغییر موجودی را بررسی کنید. نرخ انتخابی نیز باید با روش مالی شرکت سازگار باشد.
خرید حجیمتر ممکن است تخفیف ایجاد کند. در مقابل، خواب سرمایه را افزایش میدهد. هزینه انبارداری نیز ممکن است بیشتر شود.
اگر صرفهجویی خرید از هزینههای اضافی کمتر باشد، سفارش بزرگتر اقتصادی نیست. بنابراین، تخفیف حجمی را جدا از هزینه نگهداری بررسی نکنید.
تغییرات قیمت مس نیز در تصمیم خرید اثر دارند. بااینحال، افزایش احتمالی قیمت، سود قطعی محسوب نمیشود. تحلیل باید بر اساس نیاز مصرف و سناریوهای روشن انجام شود.
جلوگیری از دوبارهشماری هزینهها
هزینه سرمایه ممکن است در چند بخش گزارش مالی ظاهر شود. برای جلوگیری از دوبارهشماری، ماهیت هر قلم را مشخص کنید.
- هزینه تأمین مالی، بهای استفاده از سرمایه در طول زمان است.
- هزینه انبارداری، هزینه واقعی نگهداری موجودی است.
- هزینه افت ارزش، کاهش ارزش اقتصادی متریال را نشان میدهد.
این اقلام ماهیت متفاوتی دارند. بااینحال، ممکن است بعضی از آنها قبلاً ثبت شده باشند. در چنین شرایطی، فقط هزینه مرتبط را وارد تحلیل کنید.
۷. تحلیل حساسیت و قیمت سربهسر
یک سناریو برای تصمیمگیری کافی نیست. تغییر بازده یا هزینه حمل میتواند نتیجه را عوض کند. ارزش بازیافت نیز بر محاسبه اثر دارد.
در تحلیل حساسیت، یک متغیر تغییر میکند. سایر فرضها ثابت میمانند. سپس اثر تغییر بر هزینه هر متر مفید سنجیده میشود.
سه سناریوی زیر برای شروع مناسباند:
- سناریوی پایه: هزینهها مطابق برآورد اولیه هستند.
- سناریوی محافظهکارانه: بازده کمتر یا هزینهها بیشتر میشوند.
- سناریوی بهبود: بازده برش بهتر میشود یا باقیماندهها دوباره مصرف میشوند.
مقایسه این سناریوها، میزان حساسیت نتیجه را نشان میدهد. اگر تغییر کوچکی رتبه تأمینکنندگان را عوض کند، داده دقیقتری لازم است.
محاسبه قیمت سربهسر خرید
فرض کنید هزینههای غیرخرید و طول مفید هر گزینه مشخص است. در این حالت، میتوان قیمت سربهسر را محاسبه کرد.
قیمت سربهسر هر متر خرید = (هزینه هدف × طول مفید − هزینههای غیرخرید + ارزش خالص بازیافت) ÷ طول خریداریشده
در این رابطه، هزینه هدف برابر هزینه هر متر مفید گزینه مرجع است. تمام مقادیر مالی باید واحد یکسان داشته باشند. طولها نیز باید بر مبنای ثابتی محاسبه شوند.
این محاسبه، سقف قیمت قابلقبول را مشخص میکند. واحد خرید میتواند از آن در مذاکره استفاده کند. در نتیجه، تخفیف اولیه تنها معیار تصمیم نخواهد بود.
البته قیمت سربهسر فقط یک معیار اقتصادی است. کیفیت، زمان تحویل و ریسک تأمین نیز اهمیت دارند. این عوامل باید جداگانه ارزیابی شوند.
۸. مدل تصمیمگیری واحد خرید
برای استفاده عملی، دادههای هر سفارش را در قالبی ثابت ثبت کنید. این کار مقایسه پیشنهادها را آسانتر میکند. همچنین، عملکرد تأمینکنندگان قابلارزیابی خواهد بود.
| گروه داده | اطلاعات موردنیاز | کاربرد تحلیلی |
|---|---|---|
| مشخصات سفارش | نوع لوله، قطر، ضخامت و طول | مقایسه همسطح پیشنهادها |
| اطلاعات خرید | مقدار، نرخ، تخفیف و شرایط پرداخت | محاسبه مبلغ خرید |
| هزینههای جانبی | حمل، تخلیه و برش | محاسبه هزینه خالص |
| بازده مصرف | طول ورودی، طول مفید و باقیمانده | محاسبه بازده متریال |
| بازیافت | مقدار و ارزش خالص بازیافت | محاسبه ارزش باقیمانده |
| عملکرد تأمینکننده | انطباق، تأخیر و اختلاف مقدار | ارزیابی ریسک تأمین |
پس از ثبت دادهها، سه خروجی را برای هر پیشنهاد محاسبه کنید:
- هزینه خالص تأمین.
- بازده متریال و طول مفید.
- هزینه هر متر مفید.
سپس معیارهای غیرمالی را بررسی کنید. تأخیر یا عدم انطباق میتواند هزینه موردانتظار سفارش را افزایش دهد. این اثر باید با داده معتبر یا سناریوی مشخص برآورد شود.
در خریدهای تکرارشونده، نتایج واقعی را نیز ثبت کنید. برآورد اولیه را با عملکرد نهایی مقایسه کنید. به این ترتیب، خطای مدل بهتدریج کاهش مییابد.
ارتباط مدل هزینه با انتخاب محصول
روش محاسبه باید با نوع سفارش هماهنگ باشد. برای خرید کلاف مسی باهنر، مشخصات فنی و شرایط تحویل را بررسی کنید. نام تجاری بهتنهایی معیار کافی نیست.
در خرید کویل، الگوی مصرف و مشخصات محصول اهمیت دارند. همین موارد برای انتخاب کویل مسی نیز مطرح هستند. مقایسه باید بر اساس نیاز واقعی انجام شود.
برای خرید شاخه ۶ متری مسی، طول قطعات موردنیاز را مشخص کنید. سپس بازده برش را محاسبه کنید. این اطلاعات، مقایسه اقتصادی را دقیقتر میکنند.
در نهایت، خرید لوله مسی باید بر مبنای هزینه واقعی مصرف ارزیابی شود. این روش، پایهای منطقی برای مقایسه و مذاکره فراهم میکند.
جمعبندی
تحلیل اقتصادی خرید لوله مسی باید از قیمت اولیه فراتر برود. معیار اصلی، هزینه دستیابی به متریال قابلاستفاده است.
برای محاسبه این معیار، هزینههای مرتبط را ثبت کنید. طول مفید را از طول خریداریشده جدا کنید. ارزش باقیماندهها را نیز بهدرستی محاسبه کنید.
در سفارشهای دارای برش، بازده متریال میتواند نتیجه را تغییر دهد. هزینه سرمایه و موجودی مازاد نیز باید بررسی شوند.
مدل تصمیمگیری باید بر دادههای قابلردیابی تکیه کند. فرضهای محاسباتی نیز باید شفاف باشند. همچنین، مقایسه چند سناریو باید امکانپذیر باشد.
با این رویکرد، واحد خرید میتواند پیشنهادها را دقیقتر ارزیابی کند. تصمیم نهایی نیز به قیمت اولیه محدود نخواهد شد.
استعلام خرید محصولات مسی از پیرادُر
برای بررسی پیشنهادهای تأمین، مشخصات فنی و مقدار موردنیاز را تعیین کنید. نوع محصول و شرایط تحویل را نیز مشخص کنید. این اطلاعات، مقایسه پیشنهادها را دقیقتر میکنند.
پیرادُر در زمینه تأمین محصولات مسی و ملزومات برودتی فعالیت میکند. برای پیگیری درخواست تأمین، با واحد فروش تماس بگیرید.
مراجع
این مرجع، هزینه کل تأمین را فراتر از قیمت اولیه بررسی میکند. هزینه موجودی، ضایعات و دوبارهکاری نیز در این چارچوب اهمیت دارند.
این پژوهش، بهینهسازی محدودیتمحور در تولید و فروش لوله مسی را بررسی میکند. موضوع آن با برنامهریزی منابع صنعتی ارتباط دارد.
این راهنمای فنی، اطلاعاتی درباره لوله مسی، برش و آمادهسازی اتصالات ارائه میدهد.
این پژوهش، برنامهریزی یکپارچه خرید و تولید را در شبکه فلزات غیرآهنی بررسی میکند. موضوع آن با تخصیص منابع و برنامهریزی تأمین مرتبط است.


ثبت ديدگاه